消费者手册解读泰国金融危机房价的走势与置业风险点
问题1:泰国金融危机发生时,房价走势通常如何变化?
宏观传导路径
在发生金融危机时,首先受冲击的是流动性与信贷收缩,银行收缩按揭放贷、利率波动会抑制购房需求,使得短期内市场呈现降温甚至局部降价。对外需依赖较高的城市和旅游地产受冲击更大;而位于核心商业圈、供需紧张的优质项目往往下跌幅度有限,甚至出现“价格分化”。
价格传导的时间差
通常从金融冲击到房价明显回落有滞后性,先出现成交量下滑,再出现挂牌价调整,最后才是实际成交价下行。不同物业类型(住宅、商铺、度假房)与地段表现也不同。
短期/中长期表现
短期:交易、融资受限,挂牌价下调;中长期:依赖经济修复、外资回流与政策刺激,房价可能部分修复或进入新常态。
问题2:当前影响泰国房价的主要驱动因素有哪些?
内外部关键变量
主要驱动因素包括本地经济增长、旅游业恢复速度、货币政策与利率、外资流入与外汇稳定性、以及土地与供应量。举例来说,若泰铢贬值、外资撤离或利率上升,会加重购房成本并压制价格;相反旅游恢复与外来买家回归会支撑二线及度假区房价。
供需结构与库存
供应过剩的区域更易出现价格回调,而核心城市库存低、刚性需求旺的片区则相对抗跌。政府的土地利用与建设审批也会影响新房供应节奏。
投资者情绪
市场预期与情绪在危机期尤为重要,负面预期会加速抛售并放大下行,而政策信号(如降息或购房补贴)可稳定预期。
问题3:海外买家与外资流入对置业风险有何影响?
外资作用与潜在风险
外资与海外买家在泰国房地产市场中占有不可忽视的比例,尤其在普吉岛、芭堤雅、曼谷高端市场。外资流入可以短期抬高价格,但在金融危机中,外资撤出会放大价格下跌与库存压力,导致市场震荡。
货币与跨境资金风险
外资依赖于外汇市场稳定。若出现资本管制、泰铢剧烈波动或资金回流要求,外资买家可能面临汇兑损失或限制转移资金的局面,进而影响房价和成交量。
政策与法律限制
外国人在泰国购房受限(如公寓外籍持有比例、土地不能完全拥有等),这些制度性限制在危机期间可能被强化,增加交易与持有成本。
问题4:置业时应注意哪些法律与税务风险点?
常见法律问题
购买前应核查产权(如是否为合法土地使用权或公寓所有权)、开发商资质、土地登记情况以及是否存在抵押或诉讼。对外籍买家,需确认是否符合外籍持有上限及公司名义购房的合规性。
税费与持有成本
交易税、印花税、土地和建筑转让税、年度房产税均可能对投资回报产生影响。金融危机期间税务政策可能调整,购房者需估计持有成本变化对现金流的压力。
合同条款风险
注意预售合同、退订条款、质量保证与延期交付条款。危机时开发商资金链紧张,延期甚至烂尾风险上升,合同保障尤为关键。
问题5:作为消费者,如何在泰国金融危机背景下规避置业风险点并制定合理策略?
风险识别与分散
第一步是明确自身购房目的(自住、度假、投资、出租)并据此设定风险容忍度。若偏保守,可优先选择核心地段、国企或信誉良好的开发商项目,并保持充足的应急现金流。
尽职调查与专业咨询
与律师、税务顾问和资深地产经纪进行尽职调查,查验产权、合同条款、项目许可与历史销量,评估潜在税费与维持成本。审慎评估按揭利率与还款能力,避免在高利率环境下过度杠杆。
时机与退出策略
制定明确的买入、持有和退出策略,包括最低接受价格、出租率预期与最差情景下的处置方案。若目标为长期自住,可淡化短期价格波动的影响;若投机性买入,应设定止损线与流动性预案。
-
机型兼容清单 泰国卡手机显示无服务器哪些手机更容易出现问题
在泰国旅游或工作时,遇到手机插入泰国卡显示“无服务/无信号”的情况很常见。这个问题往往不是SIM卡本身单一原因导致,而是机型兼容性、频段支持、运营商锁、IMEI状态和设备固件等多种因素共同作用的结果。本文列出机型兼容清单、常见故障机型类别、排查方法,并给出购买与托管相关的建议。 先简单介绍一下影响因素:泰国主要运营商(如AIS、True、DTA2026年5月25日 -
社区自救如何通过传播防范信息减少泰国机房诈骗事件视频影响
当机房诈骗视频在社交平台扩散时,社区可通过快速、准确的防范信息传播与协同上报,削弱误导性内容的传播路径与心理影响。有效的做法包括建立信息核验流程、利用熟悉的平台渠道发布权威提醒、动员社区网格与志愿者及时劝阻转发,并与平台和执法部门建立反馈回路,从而在源头上遏制谣言扩散并保护易受害群体。 多少人参与才能让社区自救见效? 并非越多人越好,关键是形2026年8月16日 -
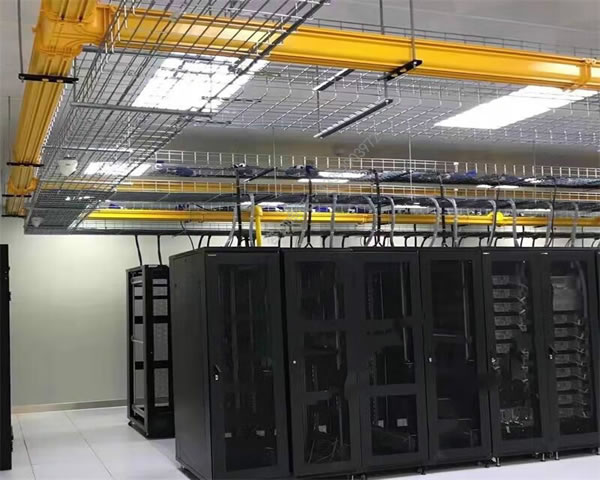
泰国数据机房建设的最佳实践和注意事项
在泰国建设数据机房时,有几个关键的最佳实践和注意事项需要考虑,包括选址、设备选择、网络连接及安全性等方面。通过遵循这些实践,可以确保数据机房的高效运行和可靠性,从而满足企业对服务器、VPS、主机和域名的需求。德讯电讯在这一领域中提供了出色的解决方案,值得关注。 选择合适的地点是建设泰国数据机房的第一步。理想的选址应该考虑地理位置的安全性、自然灾害的2026年2月13日 -
带宽与延迟实测显示泰国数据中心机房在哪里适合游戏与视频业务
通过对多地机房的带宽与往返时延(RTT)实测,我们发现不同地区在用户体验上差异明显:城市级枢纽提供最低延迟与稳定带宽,沿海或边缘城市则在国际链路或成本上有优势。本文基于实测数据与业务需求,给出选址与优化的判断依据,便于为游戏与视频业务选择合适的泰国数据中心。 哪里在泰国更适合部署低延迟的游戏与视频业务? 实测表明,曼谷大都会区(含Lat Kr2026年4月22日 -
揭秘泰国豪华飞机房图片视频背后的设计理念与趋势
问题一:泰国豪华飞机房的设计灵感来源于哪里? 泰国豪华飞机房的设计灵感主要来源于对奢华生活方式的追求以及对飞行体验的重新定义。设计师们希望通过将飞机与居住环境相结合,创造出一种前所未有的生活空间。这种设计不仅仅是外观的堆砌,更是对使用功能的深思熟虑。设计团队通常会参考现代建筑风格、热带气候特点及当地文化元素,以确保每个细节都能融入泰国的独特氛围。2025年10月5日 -
社交媒体传播效果分析为什么泰国豪华飞机房图片受关注与传播
导语:最好、最佳与最便宜的传播路径如何决定图片热度 围绕标题《社交媒体传播效果分析为什么泰国豪华飞机房图片受关注与传播》,要实现传播效果的最好方案,通常需要兼顾内容制作与技术交付;最佳实践是使用高质量图片加上分布式交付(CDN)与图片格式优化;而最便宜的方案则可能是利用免费的边缘加速服务加上良好压缩策略。无论是追求最好视觉体验还是最低成本投放,2026年5月15日 -
如何选择泰国大带宽服务器满足业务需求
在当今数字化时代,选择合适的泰国大带宽服务器对于满足业务需求至关重要。无论是在线商店、游戏服务器还是流媒体服务,带宽的大小直接影响到用户体验和运营效率。本文将为您评测市场上最佳的、最便宜的选项,帮助您找到最符合需求的服务器解决方案。 大带宽服务器是指那些提供高数据传输速率的服务器,通常用于处理大量数据流量的应用场景。相比于普通服务器,大带宽服务器能2025年9月6日 -
长期租赁与成本优化探讨安泰国际广场机房的商业模型
1. 概述:目标与收益梳理 步骤:1) 明确目标(降低TCO、保障业务连续性、获得税务/租金优惠)。 要点:列出量化目标(例如3年内运维成本下降15%、PUE≤1.6)。 输出:一页目标声明与KPI表(包括CAPEX、OPEX、可用性目标)。 2. 需求评估:业务与技术要件清单 步骤:1) 制作设备清单(机柜、服务器、存储、网络)。2) 估算2026年9月9日 -
运维与售后服务视角解答泰国云服务器如何选择的关键
运维与售后视角:选择泰国云服务器的核心要点 1. 精华:优先看延迟与带宽,实测胜于报价。 2. 精华:把售后响应、运维能力和SLA纳入成本计算。 3. 精华:合规与数据主权(如PDPA)是长期风险管理核心。 在挑选泰国云服务器时,很多企业仅看价格和CPU内存,但真正能决定业务稳定性的,是从运维与售后角度审视的细节。作为有多2026年7月15日